Le projet de loi de finances et le projet de loi de financement de la sécurité sociale pour 2027 prévoient une refonte majeure du régime social et fiscal applicable aux indemnités versées à l’occasion de la rupture du contrat de travail.
Les objectifs affichés
L’objectif affiché par le gouvernement est une simplification et une harmonisation des règles fiscales et sociales applicables aux différentes catégories d’indemnités, pour renforcer l’équité du système.
Il s’agit également de réduire les coûts pour les administrations de sécurité sociale : le gouvernement estime que cette mesure générerait un gain de 820 millions d’euros pour les finances publiques en 2027.
Un plafond unique d’exonération de cotisations sociales
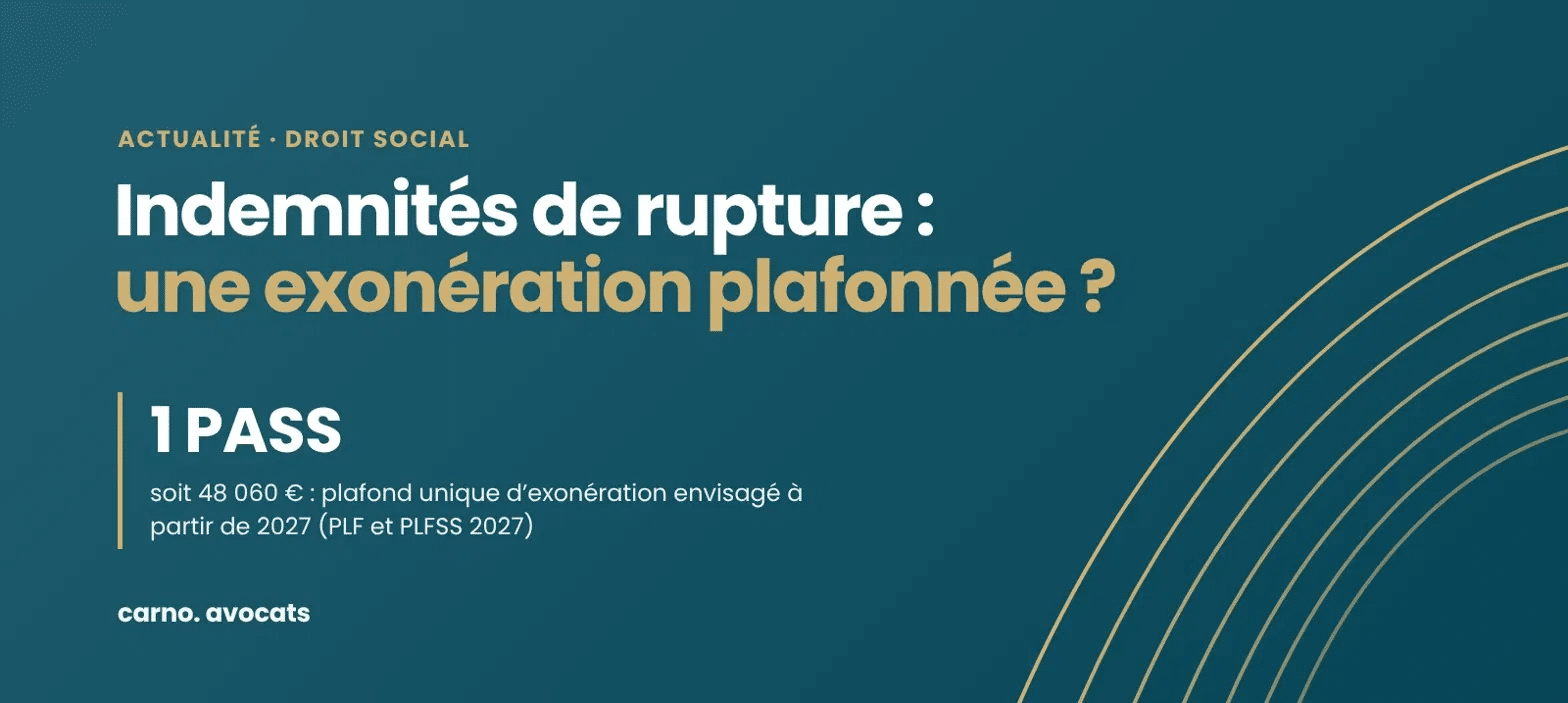
Le projet instaure un plafond unique d’exonération en matière de cotisations sociales, fixé à un PASS, soit 48 060 € sur la base du PASS 2026. Au-delà de ce montant, les indemnités seraient soumises aux cotisations sociales ainsi qu’à la CSG/CRDS.
Cette règle s’appliquerait à compter du 1er janvier 2027 à l’ensemble des indemnités de rupture, notamment :
- les indemnités de licenciement ;
- les indemnités de rupture conventionnelle ;
- les indemnités transactionnelles ;
- les dommages et intérêts résultant d’une décision de justice ;
- les sommes réparant un préjudice.
La contribution patronale spécifique de 40 % applicable aux indemnités de rupture conventionnelle et de mise à la retraite serait maintenue.
Un régime fiscal également aménagé
De la même façon, le régime fiscal des indemnités versées à l’occasion de la rupture d’un contrat de travail ou de la cessation d’un mandat social serait aménagé : ces indemnités ne seraient désormais exonérées d’impôt sur le revenu, quel que soit le motif de rupture, que dans la limite d’un PASS.
Le gouvernement entendait appliquer ce nouveau plafond fiscal dès l’impôt sur le revenu dû au titre de 2026, donc aux indemnités perçues en 2026, mais de nombreux amendements ont été déposés sur ce point.
Quelles conséquences pour les entreprises ?
Cette réforme, si elle est adoptée, conduira à revoir les hypothèses de coût et les modalités de rupture. La conclusion d’un protocole d’accord transactionnel ou le mécanisme de conciliation prud’homale perdraient en effet une partie de leur intérêt social et fiscal, particulièrement pour les rémunérations élevées ou les salariés bénéficiant d’une importante ancienneté.
Les avocats de CARNO Avocats en droit social se tiennent à votre disposition pour vous accompagner. Contactez-nous.