Vers une diminution de l’exonération sociale et fiscale des indemnités de rupture du contrat de travail ?
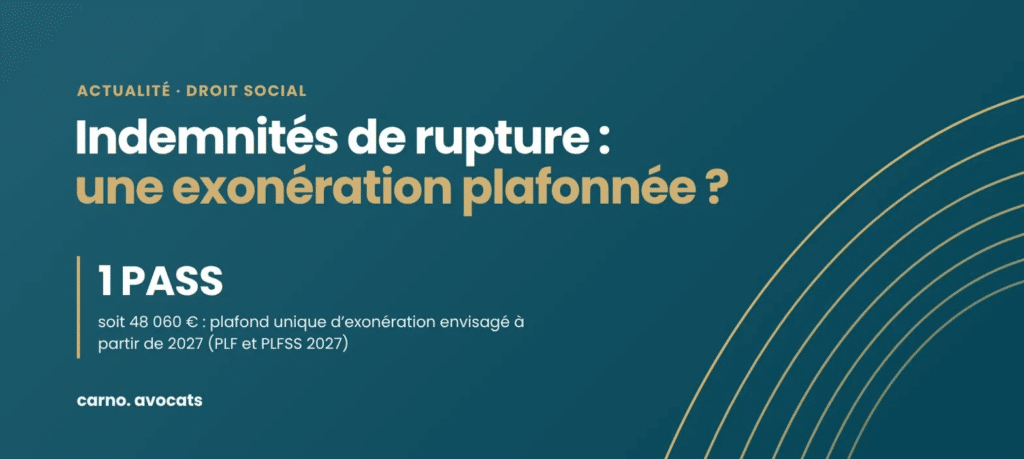
Le PLF et le PLFSS pour 2027 prévoient un plafond unique d’exonération fixé à un PASS (48 060 €) pour les indemnités de rupture du contrat de travail.